
Pajamų ir išlaidų žurnalas: kaip pildyti, pavyzdys ir šablonai (Excel, PDF)
2026-09-03
Pajamų ir išlaidų žurnalas yra vienas pagrindinių apskaitos dokumentų gyventojams, vykdantiems individualią veiklą pagal pažymą, todėl klaidos jame gali turėti įtakos mokesčių skaičiavimams. Nuo apskaičiuotų apmokestinamųjų pajamų priklauso ne tik GPM, bet ir „Sodros“ VSD įmokos, tad netikslūs įrašai gali lemti neteisingai apskaičiuotus mokesčius.
Praktikoje daug klausimų kelia įrašų terminai, klaidų taisymo tvarka ir situacijos, kai žurnalo galima nepildyti. Be to, nuo 2026 m. pasikeitė individualios veiklos pajamų apmokestinimo tvarka, tad dalis internete randamos ankstesnių metų informacijos jau nebegalioja.
VMI reikalavimais pagrįstos pildymo taisyklės, užpildyto žurnalo pavyzdys ir Excel, PDF bei i.APS palyginimas padės žurnalą tvarkyti tiksliau nuo pirmo įrašo.
Kas yra pajamų ir išlaidų žurnalas ir kam jį privaloma pildyti?
Gyventojo individualios veiklos pajamų ir išlaidų apskaitos žurnalas yra apskaitos registras, kuriame registruojamos individualios veiklos pajamos ir išlaidos. Pavyzdinė žurnalo forma ir pildymo tvarka patvirtinta LR finansų ministro 2003-02-17 įsakymu Nr. 1K-040 (galiojanti suvestinė redakcija nuo 2022-05-11).
Žurnalą privalo pildyti vykdantys individualią veiklą pagal pažymą, nepriklausomai nuo to, ar taikomas pinigų, ar kaupimo apskaitos principas, išskyrus nustatytas išimtis. Verslo liudijimo turėtojams, nenaudojantiems kasos aparato, galioja atskiras Gyventojo, įsigijusio verslo liudijimą, pajamų ir išlaidų apskaitos žurnalas, o naudojantys kasos aparatą pajamas ir išlaidas fiksuoja kasos operacijų žurnale.
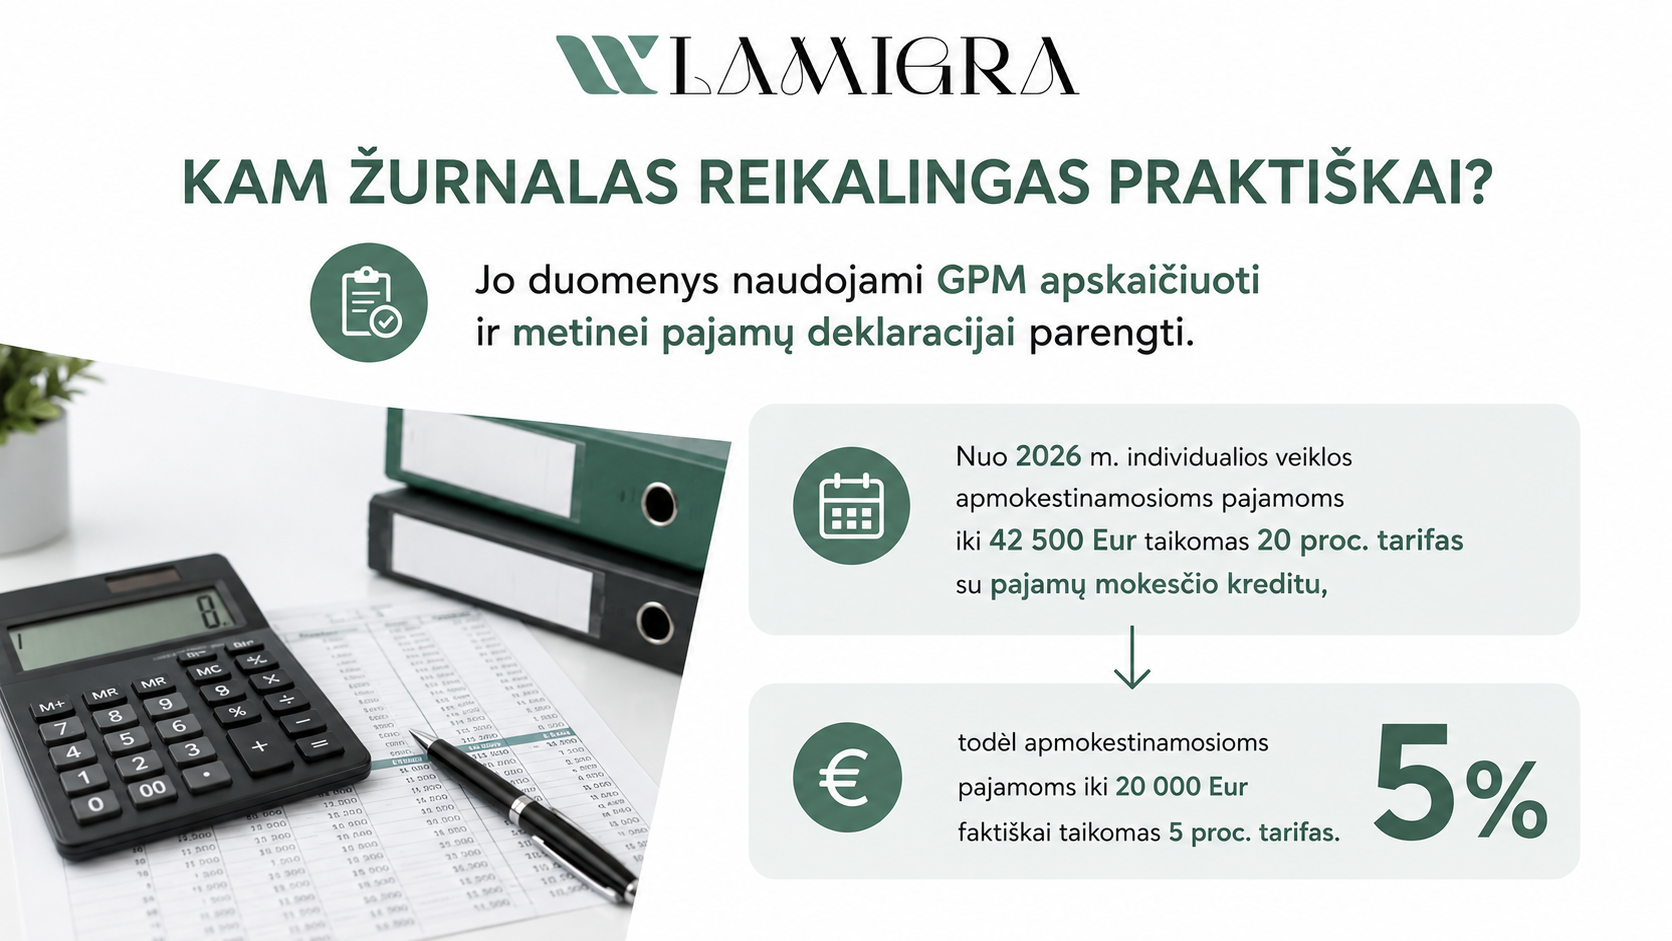
Kam žurnalas reikalingas praktiškai? Jo duomenys naudojami GPM apskaičiuoti ir metinei pajamų deklaracijai parengti. Nuo 2026 m. individualios veiklos apmokestinamosioms pajamoms iki 42 500 Eur taikomas 20 proc. tarifas su pajamų mokesčio kreditu, todėl apmokestinamosioms pajamoms iki 20 000 Eur faktiškai taikomas 5 proc. tarifas.
Vykdant kelias individualios veiklos rūšis galima pildyti vieną bendrą žurnalą arba atskirus žurnalus pagal kiekvieną veiklą. O jei dar renkatės tarp MB ir individualios veiklos, palyginkite abi formas prieš apsispręsdami, nes apskaitos reikalavimai skiriasi.
Kada žurnalo pildyti nereikia?
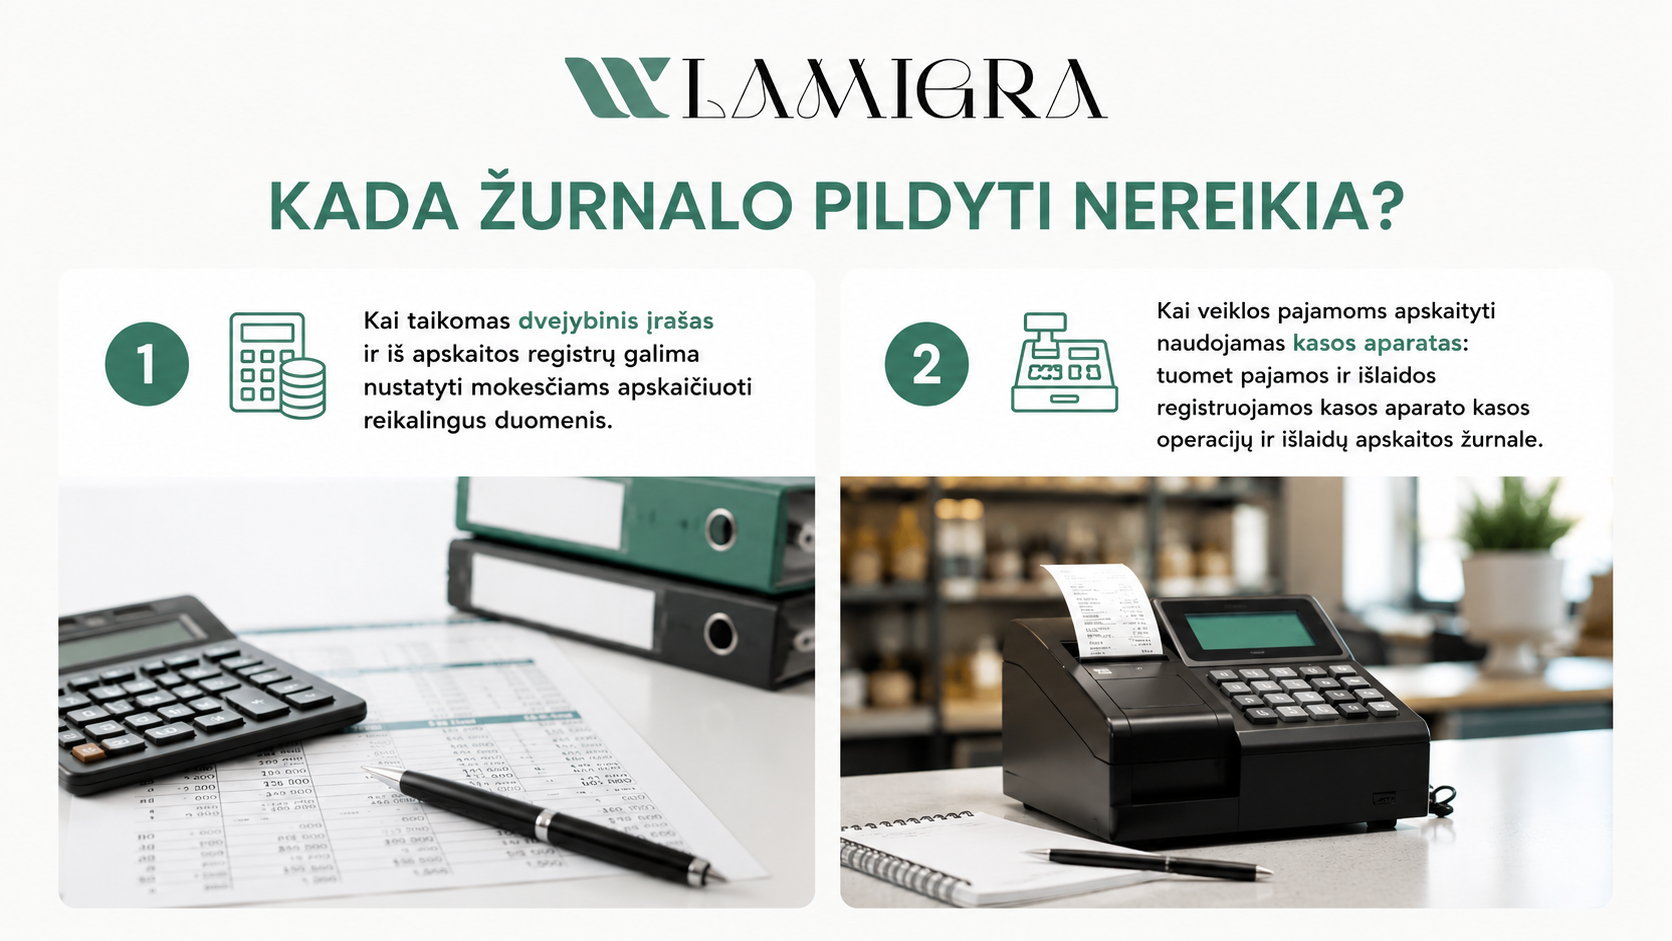
VMI numato du atvejus, kai žurnalo pildyti neprivaloma. Pirmas – kai gyventojas taiko dvejybinį įrašą ir iš apskaitos registrų galima nustatyti mokesčiams apskaičiuoti reikalingus duomenis. Plačiau apie šį principą rasite straipsnyje apie didžiąją knygą.
Antras atvejis – kai veiklos pajamoms apskaityti naudojamas kasos aparatas: tuomet pajamos ir išlaidos registruojamos kasos aparato kasos operacijų ir išlaidų apskaitos žurnale (VMI viršininko 2003-09-18 įsakymas Nr. V-255). Kasos aparatas privalomas, jei individuali prekybos veikla vykdoma pastatuose, patalpose, kioskuose, vagonėliuose, kilnojamuose nameliuose ar autoparduotuvėse, t. y. ne lauko sąlygomis.
Tvarkant apskaitą elektroniniu būdu per i.APS, popierinio žurnalo pildyti nereikia.
Kaip pildyti pajamų ir išlaidų žurnalą?
Duomenys apie gautas pajamas ir patirtas išlaidas į žurnalą įrašomi ne vėliau kaip iki paskutinės kito mėnesio dienos.
Pildyti galima popierine forma arba elektroniniu būdu – per i.APS ar kitą elektroninę apskaitos priemonę.
Kokios pagrindinės pildymo taisyklės?
Esminės taisyklės, kurių reikalauja VMI:
- Pajamos ir išlaidos registruojamos pagal jas pagrindžiančius apskaitos dokumentus
- Esant dideliam įrašų kiekiui galimi tarpinių sumų įrašai (mėnesio, ketvirčio ar pusmečio), kuriuos gyventojas privalo pasirašyti
- Žurnalas ir pagrindžiantys dokumentai saugomi ne mažiau kaip 10 metų
Pajamų įrašo momentas priklauso nuo apskaitos principo. Taikant pinigų principą pajamos registruojamos, kai faktiškai gaunamos, o taikant kaupimo principą – kai uždirbamos, neatsižvelgiant į apmokėjimą. Tuo tarpu išlaidos registruojamos, kai patiriamos.
Pasirinkus 30 proc. leidžiamų atskaitymų būdą, išlaidų skilčių pildyti neprivaloma, registruojamos tik pajamos. Jei pasirenkama atskaityti faktiškai patirtas ir dokumentais pagrįstas išlaidas, pildoma ir išlaidų dalis. Abejojant, kuris būdas naudingesnis, padės mokesčių konsultacijos.
Klaidų taisymo tvarką apibrėžia VMI paaiškinimas KM0600. Iki metinės pajamų mokesčio deklaracijos pateikimo klaidingas tekstas arba skaičius perbraukiamas taip, kad jį būtų galima perskaityti, įrašomas teisingas tekstas arba skaičius, pasirašoma ir nurodoma taisymo data. Po deklaracijos pateikimo klaida taisoma surašant buhalterinę pažymą ir patikslinant metinę pajamų mokesčio deklaraciją.
Užpildyto žurnalo pavyzdys
Taip gali atrodyti fotografo, vykdančio individualią veiklą pagal pažymą, žurnalo įrašai:
Eil. Nr. | Data | Dokumentas | Operacijos turinys | Pajamos, Eur | Išlaidos, Eur |
1 | 2026-03-05 | Sąskaita faktūra LAM-001 | Fotosesijos paslaugos | 450,00 | – |
2 | 2026-03-12 | Kvitas Nr. 8452 | Fotoaparato objektyvo remontas | – | 120,00 |
3 | 2026-03-20 | Sąskaita faktūra LAM-002 | Renginio fotografavimas | 700,00 | – |
Iš viso | 1 150,00 | 120,00 |
Žurnale nurodoma dokumento data, pavadinimas ir numeris, o pajamas ir išlaidas pagrindžiantys apskaitos dokumentai turi būti saugomi.
Metinės pajamų ir išlaidų sumos naudojamos pildant GPM311 deklaraciją. Kaip tai atlikti, aprašėme straipsnyje apie pajamų deklaravimą.
Pajamų ir išlaidų žurnalo šablonai: Excel, PDF ar i.APS?
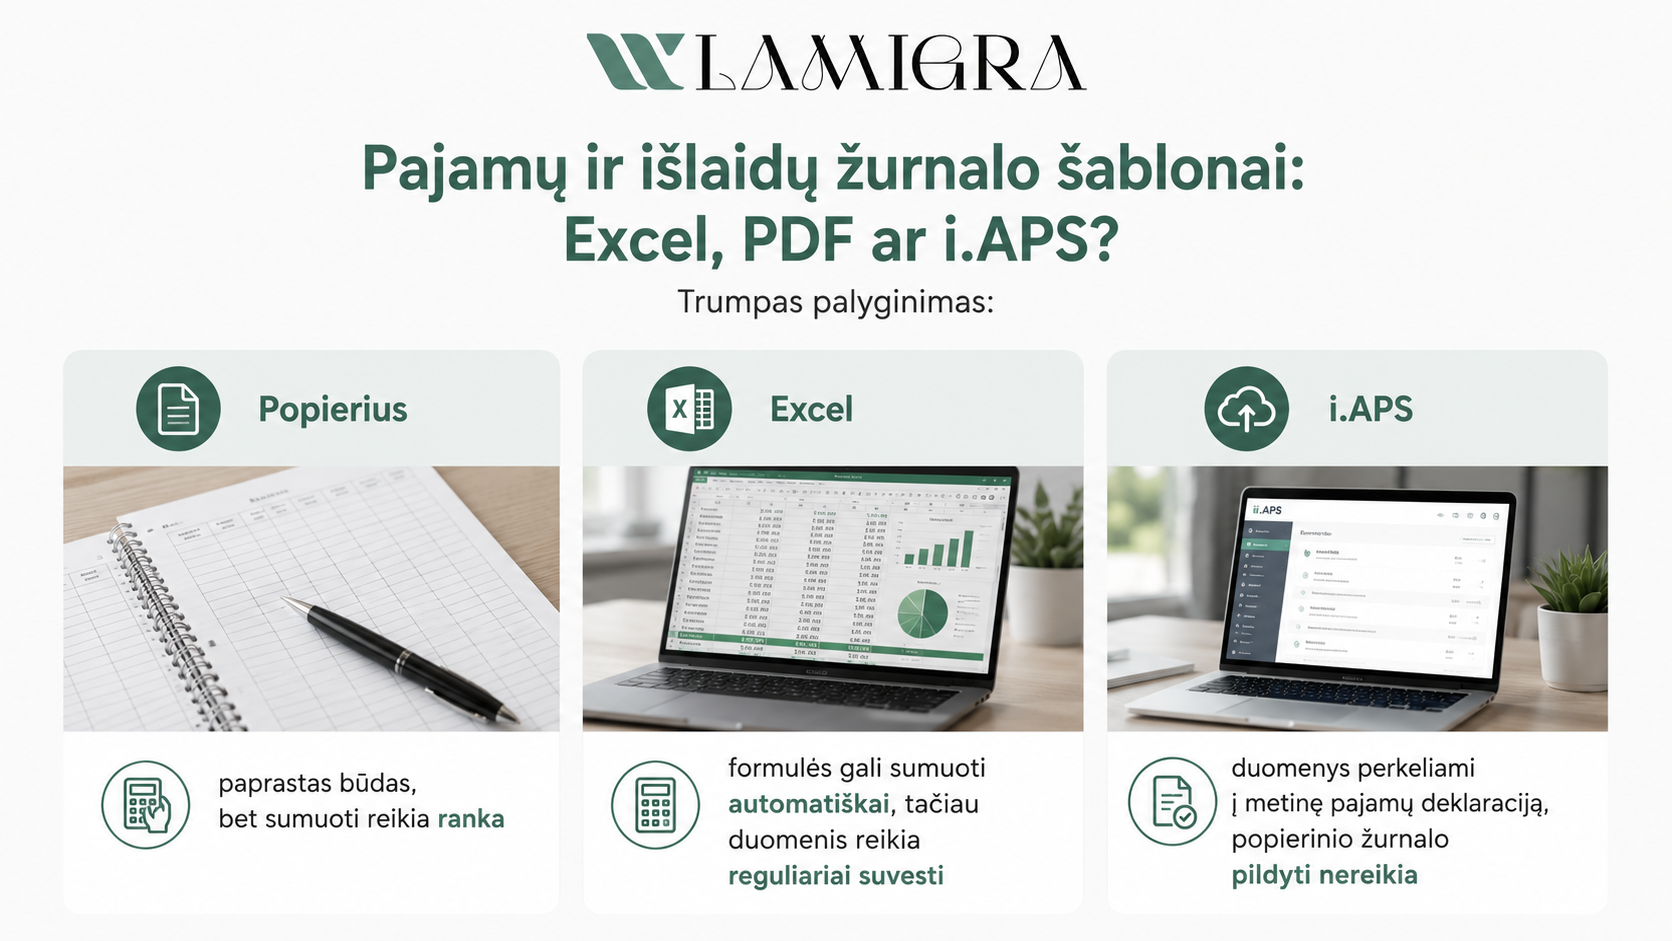
Formato pasirinkimas priklauso nuo įrašų kiekio ir jūsų įpročių: popierinis žurnalas gali būti patogus esant nedaug įrašų, Excel leidžia automatizuoti sumavimą, o naudojant i.APS popierinio žurnalo pildyti nereikia.
Oficialią pavyzdinę žurnalo formą rasite e-TAR sistemoje prie įsakymo Nr. 1K-040. Popierinį žurnalą galima pasigaminti pačiam, nes patvirtinta forma yra pavyzdinė.
i.APS yra nemokama VMI elektroninė apskaitos sistema, skirta tiek vykdantiems individualią veiklą pagal pažymą, tiek įsigijusiems verslo liudijimą. Vienas jos privalumų – i.APS suvesti duomenys perkeliami į metinę pajamų deklaraciją, todėl deklaraciją pildyti paprasčiau.
Be to, nuo 2024-05-01 turgavietėse ir viešose prekybos vietose mėsa, paukštiena ir jų produktais prekiaujantys individualią veiklą vykdantys gyventojai suminę pajamų apskaitą privalo vesti tik per i.APS. Reikalavimas netaikomas juridiniams asmenims ir savo ūkyje užaugintais žemės ūkio produktais prekiaujantiems gyventojams.
Trumpas palyginimas:
- Popierius: paprastas būdas, bet sumuoti reikia ranka
- Excel: formulės gali sumuoti automatiškai, tačiau duomenis reikia reguliariai suvesti
- i.APS: duomenys perkeliami į metinę pajamų deklaraciją, popierinio žurnalo pildyti nereikia
O kai veiklos apimtys išauga, gali būti naudinga apskaitą perduoti specialistui, kuris gali perimti ir žurnalo tvarkymą, ir deklaravimą.
Pajamų ir išlaidų žurnalas: DUK
Individualią veiklą vykdantiems gyventojams aktualūs klausimai apie 30 proc. atskaitymus, įrašų terminus ir žurnalo ryšį su „Sodros“ įmokomis.
Ar reikia pildyti išlaidų dalį, jei pasirinkti 30 proc. leidžiami atskaitymai?
Ne. Pasirinkus leidžiamais atskaitymais laikyti 30 proc. pajamų, žurnale registruojamos tik pajamos, o išlaidų skilčių pildyti neprivaloma (VMI KM0597). Šis apskaitos būdas paprastesnis, nes nereikia rinkti ir saugoti išlaidų dokumentų.
Tačiau faktines išlaidas gali būti naudingiau rinktis, kai dokumentais pagrįstos leidžiamos išlaidos viršija 30 proc. pajamų. Pavyzdžiui, prekybos veikloje prekių įsigijimo kaina gali sudaryti didesnę pajamų dalį, todėl faktinių išlaidų atskaitymas gali sumažinti mokėtiną GPM.
Iki kada reikia įrašyti duomenis į žurnalą?
Duomenys apie pajamas ir išlaidas įrašomi ne vėliau kaip iki paskutinės kito mėnesio dienos (VMI KM0597). Pavyzdžiui, kovo mėnesio operacijos turi būti įrašytos į žurnalą iki balandžio 30 d.
Vis dėlto žurnalą verta pildyti reguliariai: taip lengviau išvengti pamirštų dokumentų ir klaidų.
Ar žurnalo duomenys susiję su „Sodros“ įmokomis?
Taip. VSD įmokos skaičiuojamos nuo individualios veiklos apmokestinamųjų pajamų: 2026 m. tarifas yra 12,52 proc. (arba 15,52 proc. papildomai kaupiantiems pensijai) nuo 90 proc. apmokestinamųjų pajamų. Todėl žurnalo duomenys yra svarbūs apskaičiuojant ne tik GPM, bet ir VSD įmokas.
Papildomai mokama PSD įmoka: 2026 m. minimali mėnesio įmoka siekia 80,48 Eur, o metinis skirtumas sumokamas iki gegužės 4 d. Kas mėnesį PSD mokėti nereikia, jei įmokos už jus mokamos kitu pagrindu, pavyzdžiui, dirbant pagal darbo sutartį. Detaliau apie PSD įmokas 2026 m. rasite atskirame straipsnyje.
Tvarkingai vedamas pajamų ir išlaidų žurnalas padeda išvengti klaidų deklaruojant pajamas ir tiksliai apskaičiuoti GPM bei „Sodros“ įmokas. O jei abejojate, kurį apskaitos būdą pasirinkti, ar norite patikėti apskaitą specialistams, verta pasitarti su profesionalais.
Lamigra komanda padeda individualią veiklą vykdantiems gyventojams ir įmonėms tvarkyti apskaitą nuo pirmojo įrašo iki metinės deklaracijos. Dirbame nuotoliniu būdu, atsakome į užklausas ir pritaikome sprendimus pagal jūsų veiklos specifiką. Susisiekite ir sužinokite daugiau apie mūsų buhalterinės apskaitos paslaugas.